Domain spezialgröße.de kaufen?
Wir ziehen mit dem Projekt
spezialgröße.de um.
Sind Sie am Kauf der Domain
spezialgröße.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spezialgröße.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
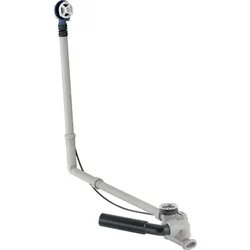
Geberit Badewannenablauf, d52 mit Drehbet. und Zulauf, Spezialgröße, DN40/50Geberit Badewannenablauf mit Drehbetätigung und Zulauf, d52, Länge 73 cmVerwendungszweckeFür Badewannen mit Ventilloch ø 52 mmFür Badewannen aus Stahl, Kunststoff oder GussFür Badewannen in SpezialgrößeEigenschaftenGüteüberwacht nach EN 274-3Mit Überlauf und ZulaufÜberlaufkopf ausgerichtet befestigbarDoppelseitige Dichtungen an Ab- und ÜberlaufEinlaufstrahl ausrichtbarTechnische EigenschaftenArmaturengeräuschpegel bei 300 kPa / 3 bar (dB(A)): 15 dB(A)Geräuschklasse: 1Einlaufleistung bei 300 kPa / 3 bar (l/s): 0,35 l/sÜberlaufleistung (l/s): 0,6 l/sSperrwasserhöhe (mm): 50 mmDN / Nennweite: 40d, ø / Außendurchmesser (mm): 40 / 50 mmAblaufleistung (l/s): 0,85 l/sZusätzlicher LieferumfangÜberlaufkopf mit ZulaufAblaufventilGeruchsverschlussAnschlusswinkel 90° mit MasterFix, 1/2, radial dichtendAnschlussbogen aus PE-HD, ø 40 / 50 mmBauschutzBefestigungsmaterialZusätzlich zu bestellenFertigba..."142,30 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
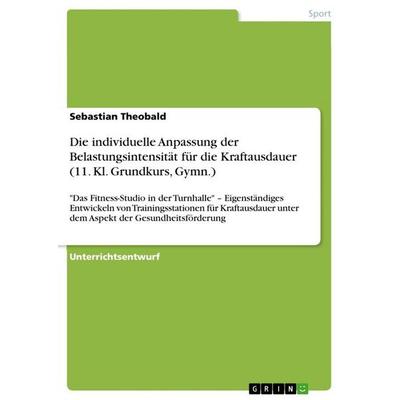
Die individuelle Anpassung der Belastungsintensität für die Kraftausdauer (11. Kl. Grundkurs, Gymn.), Taschenbuch von Sebastian Theobald, GRIN,Die Individuelle Anpassung Der Belastungsintensität Für Die Kraftausdauer (11. Kl. Grundkurs, Gymn.), Taschenbuch Von Sebastian Theobald, Grin, 978-3-656-71246-6, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstbestimmung und individuelle Anpassung, Taschenbuch von Farzaneh Shiralinejad,Mahtab Shabani, Verlag Unser Wissen, 978-620-3-78527-2Selbstbestimmung Und Individuelle Anpassung, Taschenbuch Von Farzaneh Shiralinejad,mahtab Shabani, Verlag Unser Wissen, 978-620-3-78527-2, Seitenanzahl: 11623,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfluss des Attributionsstils auf die Leistung von Lernenden. Ist eine Steigerung der Leistung durch individuelle Anpassung möglich?, Taschenbuch vonEinfluss Des Attributionsstils Auf Die Leistung Von Lernenden. Ist Eine Steigerung Der Leistung Durch Individuelle Anpassung Möglich?, Taschenbuch Von Eibe Christian Behrens, Grin, 978-3-346-90627-4, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Geberit Badewannenablauf, d52 mit Drehbet. Spezialgröße, DN40/50Geberit Badewannenablauf mit Drehbetätigung, d52, Länge 73 cmVerwendungszweckeFür Badewannen mit Ventilloch ø 52 mmFür Badewannen aus Stahl, Kunststoff oder GussFür Badewannen in SpezialgrößeEigenschaftenGüteüberwacht nach EN 274-3Mit ÜberlaufÜberlaufkopf ausgerichtet befestigbarDoppelseitige Dichtungen an Ab- und ÜberlaufTechnische EigenschaftenÜberlaufleistung (l/s): 0,6 l/sSperrwasserhöhe (mm): 50 mmDN / Nennweite: 40 / 50d, ø / Außendurchmesser (mm): 40 / 50 mmAblaufleistung (l/s): 0,8 l/sZusätzlicher LieferumfangAblaufventilGeruchsverschlussAnschlussbogen aus PE-HD, ø 40 / 50 mmBauschutzBefestigungsmaterialZusätzlich zu bestellenFertigbauset53,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Einführung von Projektmanagement-Standards im Maschinenbau: Individuelle Anpassung für die werkstofftechnische Forschung und Materialprüfung,Einführung Von Projektmanagement-standards Im Maschinenbau: Individuelle Anpassung Für Die Werkstofftechnische Forschung Und Materialprüfung, Taschenbuch Von Elena Maja Slomski, Diplomica Verlag Gmbh, 978-3-8428-5492-5, Seitenanzahl: 13648,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geberit Badewannenablauf, d52 mit Drehbet. und Zulauf, Spezialgröße, DN40/50Geberit Badewannenablauf mit Drehbetätigung und Zulauf, d52, Länge 73 cmVerwendungszweckeFür Badewannen mit Ventilloch ø 52 mmFür Badewannen aus Stahl, Kunststoff oder GussFür Badewannen in SpezialgrößeEigenschaftenGüteüberwacht nach EN 274-3Mit Überlauf und ZulaufÜberlaufkopf ausgerichtet befestigbarDoppelseitige Dichtungen an Ab- und ÜberlaufEinlaufstrahl ausrichtbarTechnische EigenschaftenArmaturengeräuschpegel bei 300 kPa / 3 bar (dB(A)): 15 dB(A)Geräuschklasse: 1Einlaufleistung bei 300 kPa / 3 bar (l/s): 0,35 l/sÜberlaufleistung (l/s): 0,6 l/sSperrwasserhöhe (mm): 50 mmDN / Nennweite: 40d, ø / Außendurchmesser (mm): 40 / 50 mmAblaufleistung (l/s): 0,85 l/sZusätzlicher LieferumfangÜberlaufkopf mit ZulaufAblaufventilGeruchsverschlussAnschlusswinkel 90° mit MasterFix, 1/2, radial dichtendAnschlussbogen aus PE-HD, ø 40 / 50 mmBauschutzBefestigungsmaterialZusätzlich zu bestellenFertigba..."142,30 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Die individuelle Anpassung der Belastungsintensität für die Kraftausdauer (11. Kl. Grundkurs, Gymn.), Taschenbuch von Sebastian Theobald, GRIN,Die Individuelle Anpassung Der Belastungsintensität Für Die Kraftausdauer (11. Kl. Grundkurs, Gymn.), Taschenbuch Von Sebastian Theobald, Grin, 978-3-656-71246-6, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Selbstbestimmung und individuelle Anpassung, Taschenbuch von Farzaneh Shiralinejad,Mahtab Shabani, Verlag Unser Wissen, 978-620-3-78527-2Selbstbestimmung Und Individuelle Anpassung, Taschenbuch Von Farzaneh Shiralinejad,mahtab Shabani, Verlag Unser Wissen, 978-620-3-78527-2, Seitenanzahl: 11623,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfluss des Attributionsstils auf die Leistung von Lernenden. Ist eine Steigerung der Leistung durch individuelle Anpassung möglich?, Taschenbuch vonEinfluss Des Attributionsstils Auf Die Leistung Von Lernenden. Ist Eine Steigerung Der Leistung Durch Individuelle Anpassung Möglich?, Taschenbuch Von Eibe Christian Behrens, Grin, 978-3-346-90627-4, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glas Windschutzwände San Marino nach Maß - 8 mm ESG mit satiniert mit Streifen, individuelle Maßanfertigung als Glas Windschutz für Garten & TerrasseDie Windschutzwand Glas San Marino basiert auf 8 mm Einscheiben-Sicherheitsglas (ESG) mit Blockstreifendekor im Farbton Satinato. Zusätzlich zu den 12 Standardscheiben (Rechteck, Schräge, Türflügel) sind Glaselemente nach Maß in individuell konfigurierbaren, zentimetergenauen Formaten von 20-120 x 90-180 cm (B x H) erhältlich. Die Scheiben sind geschliffen und einseitig zur Außenseite im keramischen Siebdruckverfahren bedruckt. Sie werden in Deutschland von einem renommierten Unternehmen nach kundenspezifischen Wünschen individuell angefertigt.314,95 €*Versand: 134,95 €Sichere Weiterleitung zum Anbieter
-
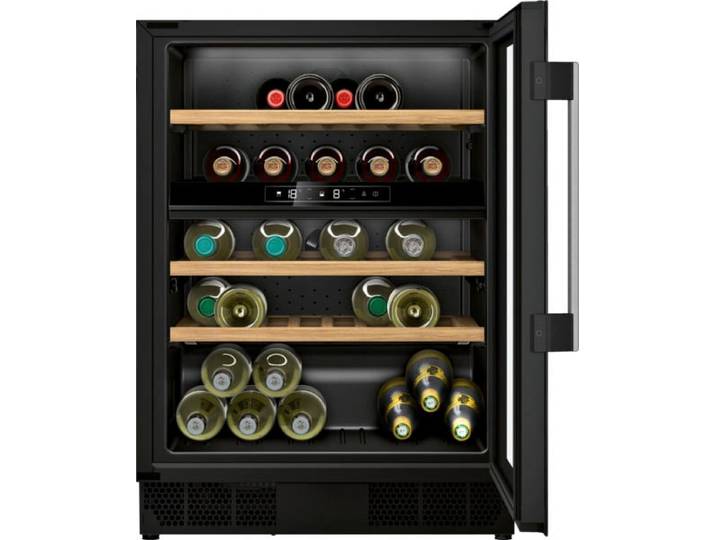
NEFF Getränkekühlschrank KU9213HG0 , Energieeffizienz: G (A-G), schwarz (anthrazit), Rechtsanschlag, wechselbar, Kühlschränke, 2 Temperaturzonen für die individuelle Anpassung der BedürfnisseNEFF Getränkekühlschrank KU9213HG0 , Energieeffizienz: G (A-G), schwarz (anthrazit), Rechtsanschlag, wechselbar, Kühlschränke, 2 Temperaturzonen für die individuelle Anpassung der Bedürfnisse. Produktdetails: Farbe Front: anthrazit, Farbe Seitenteile: anthrazit, Material Tür: Glas, Ausstattung: Tueranschlagwechselbar, höhenverstellbare Füße, Top-Feature: Top-Features: Active Fresh, Türalarm, Abtauautomatik, Umluftkühlung, Leistung & Verbrauch: Modellbezeichnung: KU9213HG0, Energieeffizienzklasse: G, Skala Energieeffizienzklasse: A bis G, Jährlicher Energieverbrauch: 130, Klimaklasse: SN-ST, Rauminhalte der Kühlfächer: 120 l, Rauminhalte der Tiefkühlfächer: 0 l, Luftschallemissionsklasse: C, Luftschallemissionen: 38 dB(A), Ausstattung: Display mit Temperaturanzeige: innen liegend, Warnsignal: Tür offen, Art Warnsignal: akustisch, Ausstattung & Funktionen Kühlteil: Anzahl Ablageflächen: 5 Stk., Anzahl höhenverstellbare Ablageflächen: 3, Material Ablagen: Holz, Zusatzfunktionen Kühlteil: Umluftkühlung, Abtauautomatik, Frischezonen: weitere Frische Zone, Anzahl Temperaturzonen: 2, Art Temperaturanzeige: digital, Eigenschaften Ablagen: herausnehmbar, Anzahl Standardflaschen (0,75 Liter): 44 Stk., Ausstattung & Funktionen Gefrierteil: Anzahl Gefrierschubladen: 0, Anzahl Gefrierfächer mit Klappen: 0, Anzahl offene Gefrierfächer: 0, Informationen zum Einbau: Einbauart: unterbaufähig, Nischenhöhe maximal: 82 cm, Nischenbreite maximal: 60 cm, Nischentiefe: 56 cm, Maße & Gewicht: Höhe: 81,8 cm, Breite: 59,8 cm, Tiefe: 58,1 cm, Gewicht: 48 kg, Technische Daten: Position Türanschlag: Rechtsanschlag, wechselbar, Spannung: 220-240, Anschlusswert: 60 W, WEEE-Reg.-Nr. DE: 57.986.696, Hinweise: Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE), Französisch (FR), Italienisch (IT), Niederländisch (NL) Maße:Rechtsanschlag, wechselbar Farbe:anthrazit1369,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.